
Kako nastaje efikasno tržište klađenja i kada može da pogreši?

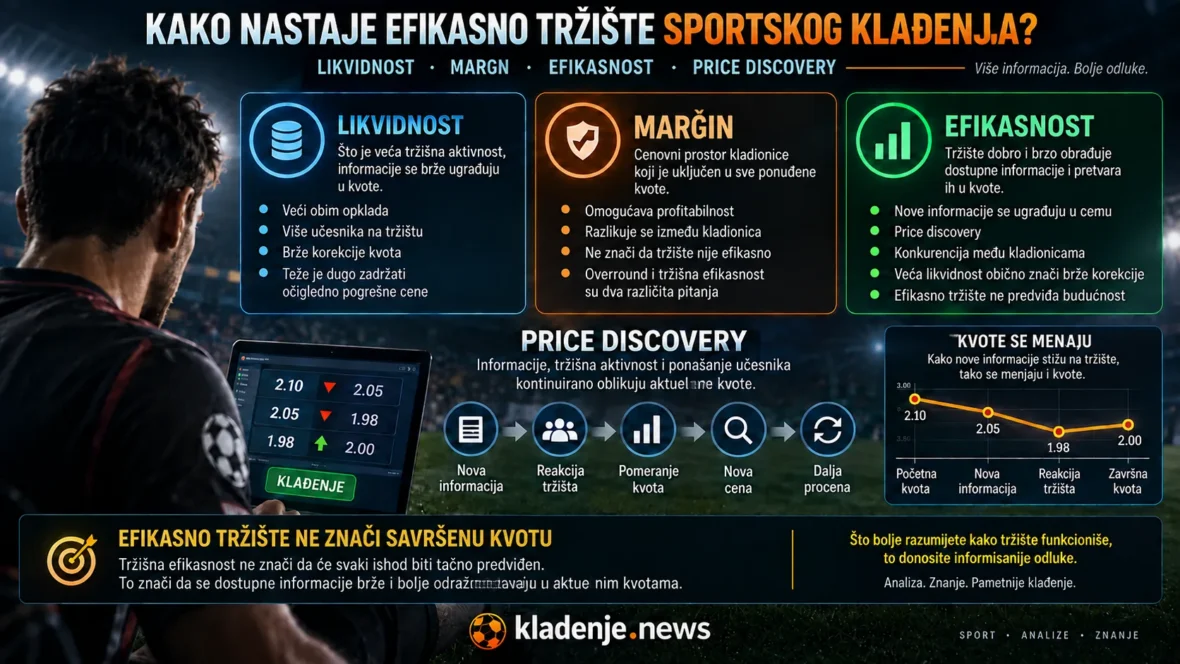
Kvota koju vidimo u ponudi kladionice nije samo rezultat jednog matematičkog modela. Na velikim tržištima cena se neprekidno formira pod uticajem novih informacija, aktivnosti učesnika, konkurentskih kvota i promena očekivanja pred početak sportskog događaja.
Kada tržište uspeva da takve informacije brzo obradi i ugradi u cenu, govorimo o efikasnom tržištu.
Efikasnost ipak ne znači da tržište zna budući rezultat. Ona opisuje koliko dobro dostupne informacije postaju deo procene verovatnoće i tržišne cene, a ne sposobnost da se bez greške predvidi pobednik svake utakmice.
Zato favorit može da izgubi iako je prethodna tržišna procena bila razumna. Istovremeno, kvota u određenom trenutku može biti neprecizna ako važna informacija još nije stigla do većeg dela tržišta ili nije pravilno procenjena.
Kako nastaje tržišna cena?
Zamislimo veliki fudbalski meč koji se igra u subotu uveče. Prve kvote pojavljuju se nekoliko dana ranije.
Kladionica, na primer, otvara tržište kvotom 2,10 na pobedu domaćeg tima.
Ta cena predstavlja procenu zasnovanu na informacijama dostupnim u trenutku otvaranja. Ali informaciono okruženje se do početka utakmice može značajno promeniti.
Mogu da se pojave:
- informacije o povredi važnog igrača,
- novi podaci o očekivanom sastavu,
- promene u taktičkim očekivanjima,
- informacije o stanju pojedinih igrača,
- veća tržišna aktivnost na jednom ishodu,
- pomeranje kvota kod drugih kladionica.
Ako nova informacija promeni procenu verovatnoće, može da se promeni i kvota.
Početnih 2,10 može da postane 2,05, zatim 1,98, a posle nove informacije cena može ponovo da krene u suprotnom smeru.
Zbog toga promena kvote sama po sebi nije znak da tržište ne funkcioniše dobro.
Sposobnost cene da reaguje na relevantne nove informacije upravo je jedan od osnovnih elemenata efikasnog tržišta.
Price discovery: tržište neprestano traži novu cenu
Proces kroz koji informacije i odluke učesnika postepeno oblikuju tržišnu cenu naziva se price discovery.
Termin se najčešće povezuje sa finansijskim tržištima, ali veoma dobro opisuje i način na koji se menjaju kvote u sportskom klađenju.
Kladionica otvara tržište sa početnom procenom. Nakon toga sama tržišna aktivnost postaje dodatni izvor informacija.
Ako značajnija aktivnost počne da se pojavljuje na jednom ishodu, dok se sličan pomak vidi i kod drugih operatera, prvobitna cena može biti ponovo procenjena.
Nastaje nova kvota, ali ni ona nije konačna.
Učesnici sada procenjuju novu cenu. Jedni mogu smatrati da je pomeranje bilo dovoljno, drugi da kvota još nije stigla do nivoa koji odgovara njihovoj proceni verovatnoće.
Tako nastaje kontinuiran proces:
nova informacija → procena → tržišna reakcija → pomeranje kvote → nova cena → nova procena
Price discovery zato ne znači pronalaženje jedne zauvek „tačne” kvote. Cena predstavlja trenutnu tržišnu procenu u konkretnom informacionom okruženju.
Jedna kladionica ne formira tržište potpuno sama
Na najvećim sportskim događajima isti ishod istovremeno procenjuje veliki broj operatera.
Tržište prate i različiti statistički modeli, analitičari, profesionalni učesnici i veliki broj drugih korisnika.
Zato značajno odstupanje jedne kvote od ostatka tržišta može brzo da privuče pažnju.
Uzmimo pojednostavljen primer:
| Kladionica | Kvota na isti ishod |
|---|---|
| A | 1,91 |
| B | 1,93 |
| C | 1,92 |
| D | 2,05 |
Ako su ostali uslovi uporedivi, 2,05 jasno odstupa od raspona 1,91–1,93.
To ne dokazuje automatski da je kladionica D pogrešila. Možda koristi drugačiji model, raspolaže drugačijom informacijom ili svesno radi sa drugačijom cenom.
Ali takva razlika stvara prostor da tržišna aktivnost testira ponuđenu kvotu.
Ako 2,05 privuče značajnu aktivnost, operater može ponovo da proceni cenu. Istovremeno, promene kod drugih kladionica daju dodatni signal o tome kako šire tržište vrednuje isti ishod.
Likvidnost određuje koliko intenzivno tržište testira cenu
Price discovery nije jednako snažan na svakom tržištu.
Glavno tržište velikog međunarodnog meča može imati veoma visoku likvidnost. Mnogo učesnika prati iste kvote, veliki volumen prolazi kroz tržište i značajnije odstupanje može brzo da privuče novu aktivnost.
Na malom tržištu potencijalno pogrešna cena može da opstane duže jednostavno zato što je manje učesnika testira.
Ova veza direktno se nadovezuje na našu prethodnu analizu o tome kako likvidnost tržišta sportskog klađenja utiče na kvote.
Ni sva tržišta iste utakmice nisu podjednako efikasna
Velike razlike mogu da postoje čak i unutar jednog sportskog događaja.
Glavni 1X2 velikog fudbalskog meča može imati visoku likvidnost, veliki broj kvalitetnih podataka i mnogo direktno uporedivih kvota.
Specifično tržište na statistiku jednog igrača može funkcionisati potpuno drugačije.
Za procenu broja šuteva određenog igrača potrebno je proceniti, između ostalog:
- da li će početi utakmicu,
- koliko minuta će verovatno igrati,
- kakvu će taktičku ulogu imati,
- kako protivnik brani njegovu poziciju,
- kakav tok utakmice možemo očekivati.
Takvo tržište može imati manji volumen, manje uporedivih ponuda i veću modelsku neizvesnost.
| Karakteristika | Glavno tržište velikog meča | Specifično tržište igrača |
|---|---|---|
| Likvidnost | Visoka | Niža |
| Broj učesnika | Veliki | Manji |
| Dostupnost podataka | Veoma visoka | Promenljiva |
| Konkurentske kvote | Brojne | Manje brojne |
| Modelska neizvesnost | Relativno niža | Često viša |
| Brzina korekcije cene | Često veća | Može biti manja |
Tabela prikazuje opšti model, a ne pravilo koje važi za svaku utakmicu.
Pokazuje, međutim, zašto efikasnost nije jedna stalna osobina celog sportskog klađenja. Svako pojedinačno tržište može imati drugačiju likvidnost, količinu informacija, konkurenciju i intenzitet price discovery procesa.
Margin i efikasnost nisu ista stvar
Na kraju treba razdvojiti efikasnost od drugog važnog pojma iz ove serije – bookmaker margina.
Margin opisuje cenovni prostor ugrađen u ukupnu strukturu ponuđenih kvota. Efikasnost govori o tome koliko dobro tržišna cena obrađuje dostupne informacije.
Tržište zato može veoma dobro proceniti stvarne verovatnoće, dok ponuđene kvote i dalje sadrže overround.
Ovu razliku detaljnije smo objasnili u analizi o tome zašto se margini razlikuju na tržištima sportskog klađenja.
Likvidnost, margin i efikasnost opisuju tri različita elementa iste tržišne mikrostrukture.
Kada i efikasno tržište može da pogreši?
Visoka likvidnost, kvalitetni podaci i veliki broj učesnika stvaraju dobre uslove da se cenovna odstupanja brzo primete. Ipak, ni najveće tržište ne može da garantuje da je svaka kvota u svakom trenutku potpuno precizna.
Razlog je jednostavan: tržište može da obradi samo informacije koje su mu u tom trenutku dostupne.
Ako važna informacija kasni, nije potpuna ili se kasnije pokaže kao netačna, i tržišna cena može privremeno da odstupa od nivoa koji bi postojao uz potpunije informacije.
Zato razlika između velikog i malog tržišta često nije u tome da li mogu da pogreše, već koliko brzo mogu da prepoznaju i koriguju potencijalnu grešku.
Nova informacija ne stiže do svih u istom trenutku
Zamislimo da se nekoliko sati pre utakmice pojavi informacija da važan igrač možda neće nastupiti.
Vest najpre može da objavi lokalni izvor. Kasnije je prenose veći sportski mediji, a tek nakon toga dolazi zvanična potvrda kluba ili objavljivanje početnog sastava.
Tokom tog perioda različiti učesnici mogu da rade sa različitim informacijama.
Jedan deo tržišta već menja procenu verovatnoće, dok drugi još koristi prethodne pretpostavke.
Kvota zato može brzo da se pomera kako nova informacija postaje dostupna sve većem broju učesnika.
Šta ako je sama informacija pogrešna?
Tržište može veoma brzo da obradi i informaciju koja se kasnije pokaže kao netačna.
Pretpostavimo da pouzdan izvor objavi da ključni igrač neće nastupiti. Modeli reaguju, učesnici menjaju procene i kvote se pomeraju.
Sat vremena kasnije klub demantuje vest i potvrđuje da je igrač spreman.
Deo prethodnog pomeranja tada može da bude poništen.
To ne znači nužno da price discovery nije funkcionisao. Tržište je reagovalo na informaciju kojom je tada raspolagalo. Problem je bio u kvalitetu same informacije.
Tržište može brzo da obradi novu vest, ali ne može samo po sebi da garantuje da je ona tačna.
Tačni podaci ne garantuju tačnu procenu
Izvor greške ne mora da bude pogrešna vest. I sam model može drugačije da proceni značaj potpuno tačnih podataka.
Dva sistema mogu da koriste isti skup informacija i ipak dođu do različitih verovatnoća.
Jedan model može više da vrednuje dugoročni kvalitet ekipe, drugi trenutnu formu, a treći detaljne podatke o pojedinačnim igračima.
Postoje i faktori koje je teško precizno kvantifikovati.
Nova taktička postavka, promenjena uloga igrača ili neuobičajen sastav mogu da stvore situaciju za koju postoji relativno malo direktno uporedivih istorijskih podataka.
Efikasno tržište zato ne nastaje tako što jedan model pronalazi „tačan odgovor”. Ono nastaje kroz stalno poređenje različitih procena i njihovo testiranje tržišnom aktivnošću.
Veliki broj učesnika nije isto što i bolja informacija
Veći broj učesnika može da ojača proces testiranja cene, ali tržišnu efikasnost ne treba posmatrati kao glasanje većine.
Nije svaka aktivnost podjednako informativna.
Popularan klub može da privuče veliki broj manjih opklada zbog svoje baze navijača. Takva aktivnost ne mora da donese novu informaciju o stvarnoj verovatnoći ishoda.
Drugačiji značaj može imati snažna tržišna reakcija koja počne neposredno nakon pojave relevantne nove informacije.
| Primer | Aktivnost | Moguća informaciona vrednost |
|---|---|---|
| A | Mnogo manjih opklada na popularan klub | Ne mora da sadrži novu informaciju |
| B | Snažna reakcija nakon nove relevantne informacije | Može da pokrene novu procenu cene |
Primer je pojednostavljen, ali pokazuje zašto sama količina aktivnosti nije dovoljna za tumačenje promene kvote.
Važni su vreme, kontekst, vrsta informacije i način na koji ostatak tržišta reaguje.
Na manjim tržištima cenovna odstupanja mogu duže da opstanu
Kod niske likvidnosti mehanizam korekcije može biti slabiji.
Manje takmičenje prati manji broj analitičara, dostupno je manje podataka, a broj kladionica koje nude potpuno uporediva tržišta može biti ograničen.
Ako je neka kvota neprecizna, možda neće odmah privući dovoljno aktivnosti da bi se brzo promenila.
To ipak ne znači da je na malim tržištima jednostavnije pronaći pogrešnu cenu.
Manje podataka i veća modelska neizvesnost istovremeno otežavaju procenu toga koliko bi fer kvota uopšte trebalo da iznosi.
Opening line i closing line nastaju u različitim uslovima
Razvoj tržišta od prve do poslednje kvote pre početka događaja dobro pokazuje kako price discovery funkcioniše tokom vremena.
Kada se tržište otvori, deo važnih informacija još nije poznat. Sastavi nisu potvrđeni, mogu da se pojave nove informacije o povredama, a ukupna aktivnost je često manja.
Kako se približava početak, tržište dobija više podataka.
Likvidnost raste, učesnici ponovo procenjuju cenu, a kladionice prate ostatak tržišta i više puta koriguju svoje kvote.
Zbog toga closing line na velikom tržištu često nastaje nakon:
- veće količine dostupnih informacija,
- rasta likvidnosti,
- većeg ukupnog volumena,
- više poređenja sa konkurentskim kvotama,
- nekoliko prethodnih krugova korekcije cene.
Zašto je Closing Line Value koristan za analizu?
Pretpostavimo da je nekoliko dana pre utakmice određeni ishod dostupan po kvoti 2,10.
Do početka meča tržište se pomeri i closing line završi na 1,90.
Sam rezultat utakmice ne govori nam da li je ranijih 2,10 predstavljalo kvalitetnu cenu. Opklada može da dobije ili izgubi.
Analitički je zanimljivije to što je kasnije, obično informacijski zrelije tržište isti ishod procenilo znatno nižom kvotom.
Na toj ideji zasniva se koncept Closing Line Value (CLV) i njegov značaj u sportskom klađenju.
Jedan rezultat ne određuje kvalitet prethodne cene
Ako tržište procenjuje verovatnoću pobede favorita na 70%, odgovarajuća fer kvota iznosi približno:
1 / 0,70 ≈ 1,43
Ako favorit izgubi, to ne znači automatski da je procena od 70% bila pogrešna.
Postojalo je i približno 30% verovatnoće da se dogodi neki drugi rezultat.
Isto tako, pobeda favorita sama po sebi ne dokazuje da je prvobitna procena bila savršena.
Jedna utakmica daje samo jedan realizovan ishod. Kvalitet procene verovatnoće može se ozbiljnije analizirati tek kroz veći broj uporedivih događaja.
Dobra cena može da izgubi
Ako je fer verovatnoća nekog ishoda 55%, odgovarajuća fer kvota iznosi približno 1,82.
Ako je isti ishod u određenom trenutku dostupan po kvoti 2,00, ta cena bi prema takvoj proceni bila povoljnija od fer vrednosti.
Ali i dalje postoji približno 45% verovatnoće da se taj ishod ne dogodi.
Zato kvalitetna cena može da izgubi, kao što lošija cena može da dobije u jednom pojedinačnom slučaju.
Efikasnost tržišta odnosi se na kvalitet obrade informacija i verovatnoća, a ne na pogađanje svakog pojedinačnog sportskog rezultata.
Pre-match i live tržište ne obrađuju informacije istom brzinom
Efikasnost tržišta može da se menja i tokom samog sportskog događaja.
Pre početka utakmice nova informacija može da se analizira satima. Modeli se ponovo izračunavaju, učesnici reaguju, a kladionice imaju vremena da uporede sopstvene cene sa ostatkom tržišta.
Kod live klađenja isti proces često mora da se završi za nekoliko sekundi.
Gol, crveni karton, brejk u tenisu ili kratka serija poena u košarci odmah menjaju verovatnoće velikog broja budućih ishoda.
Live tržište zato neprekidno ponavlja isti ciklus:
događaj → novi podatak → nova procena verovatnoće → nova kvota → reakcija tržišta
Što se informaciono okruženje brže menja, to su kvalitet podataka, brzina njihovog prenosa i automatizovani modeli važniji za formiranje cene.
Zašto se live tržišta privremeno zatvaraju?
Brzina novih informacija objašnjava i zašto kladionice u određenim trenucima privremeno obustavljaju pojedina live tržišta.
Zamislimo opasnu fudbalsku akciju koja može da završi golom. Deo korisnika već može da vidi ishod situacije, dok sistem još obrađuje podatak i prethodne kvote više ne odgovaraju novom stanju utakmice.
Tržište se zato kratko zatvara, verovatnoće se ponovo izračunavaju, a zatim se pojavljuju nove cene.
Efikasno tržište ne zna budućnost
Ovo je jedno od najvažnijih ograničenja celog koncepta.
Ako tržište određenom ishodu pripisuje verovatnoću od 80%, to ne znači da će se taj ishod sigurno dogoditi.
Preostalih 20% nije greška tržišta. To je sastavni deo same procene verovatnoće.
Zato poraz velikog favorita nije dovoljan dokaz da je prethodna tržišna cena bila pogrešna.
Ako bi se veliki broj ishoda procenjenih na 80% dugoročno ostvarivao približno osam puta u deset slučajeva, takve procene bi mogle da budu veoma dobro kalibrisane uprkos tome što se iznenađenja redovno događaju.
Kalibracija je važnija od jednog pogođenog rezultata
Kvalitet tržišnih procena bolje se vidi na velikom uzorku nego na jednoj utakmici.
Zamislimo veliki broj događaja kod kojih tržište određenom ishodu pripisuje približno 70% verovatnoće.
| Procena tržišta | Dugoročna učestalost | Ilustrativno tumačenje |
|---|---|---|
| 70% | oko 70% | Dobra kalibracija |
| 70% | oko 50% | Moguće sistematsko precenjivanje |
| 70% | oko 90% | Moguće sistematsko potcenjivanje |
Ovo je pojednostavljen primer. Za ozbiljnu procenu bila bi potrebna dovoljno velika grupa međusobno uporedivih događaja.
Ipak, dobro pokazuje zašto nekoliko neočekivanih rezultata ne govori mnogo o ukupnom kvalitetu tržišnih procena.
Likvidnost, margin i efikasnost odgovaraju na različita pitanja
Sada možemo da povežemo sva tri dela naše analitičke serije.
Likvidnost opisuje dubinu tržišta i njegovu sposobnost da apsorbuje novu aktivnost bez nesrazmerno velikog pomeranja cene.
Margin pokazuje koliki je cenovni prostor kladionica ugradila u ukupnu strukturu ponuđenih kvota.
Efikasnost opisuje koliko brzo i kvalitetno tržišna cena obrađuje dostupne informacije.
| Element | Glavno pitanje | Šta posmatramo? |
|---|---|---|
| Likvidnost | Koliko aktivnosti tržište može da apsorbuje? | Dubinu, volumen i osetljivost cene |
| Margin | Koliki cenovni prostor postoji u kvotama? | Overround i strukturu cena |
| Efikasnost | Koliko dobro cena obrađuje informacije? | Price discovery i brzinu korekcije |
Ova tri pojma su povezana, ali ne znače isto.
Tržište može da bude veoma likvidno i efikasno, a da ponuđene kvote i dalje sadrže bookmaker margin. Manje tržište može da ima viši margin i sporiju korekciju cene, ali to ne znači da je svaka njegova kvota automatski pogrešna.
Kako izgleda informaciono snažno tržište?
Glavno tržište velikog međunarodnog fudbalskog meča neposredno pre početka predstavlja dobar primer.
Sastavi su poznati, dostupna je velika količina podataka, likvidnost je visoka, veliki broj kladionica nudi uporedive kvote, a cena je već prošla kroz više prethodnih korekcija.
Ako se pojavi nova relevantna informacija, veliki broj učesnika može gotovo istovremeno da je proceni.
U takvom okruženju značajno cenovno odstupanje teže ostaje neprimećeno tokom dužeg perioda.
Manje efikasno ne znači automatski lakše
Specifično tržište igrača ili manje praćeno takmičenje može da ima potpuno drugačije karakteristike.
Likvidnost je niža, manje je uporedivih kvota, količina dostupnih podataka je ograničenija, a modelska neizvesnost veća.
Takva cena može biti manje intenzivno testirana tržišnom aktivnošću.
Ali upravo zbog manjka informacija može biti teže utvrditi koliko bi fer cena zaista trebalo da iznosi.
Efikasnost je proces, a ne konačno stanje
Tržište ne postane u jednom trenutku efikasno i zatim zauvek ostane takvo.
Pojavljuje se nova informacija i cena reaguje. Dolazi nova aktivnost i procena se ponovo menja. Kasnije novi podatak može još jednom da promeni očekivanja.
Svaka kvota zato predstavlja trenutnu procenu unutar konkretnog informacionog okruženja.
Nekoliko sati kasnije informaciono okruženje može biti drugačije, a sa njim i tržišna cena.
Šta nam cela serija govori o tržištu sportskog klađenja?
Kvota je najvidljiviji deo sportskog klađenja, ali iza jednog broja nalazi se mnogo složeniji proces.
Likvidnost pokazuje koliko je tržište duboko. Margin opisuje strukturu ponuđenih cena. Price discovery i efikasnost objašnjavaju kako se nove informacije pretvaraju u promene verovatnoće i kvota.
Zato dva tržišta koja na prvi pogled izgledaju slično mogu da funkcionišu u potpuno različitim uslovima.
Jedno može imati veliki volumen, mnogo kvalitetnih podataka i veoma brzu korekciju cene. Drugo može biti manje, neizvesnije i sporije reagovati na nove informacije.
Razumevanje tih razlika daje potpuniju sliku o tome zašto se kvote pomeraju, zašto se margini razlikuju i zašto tržišna cena nikada nije samo statičan broj.
Povezane analize:
Ostale jezičke verzije:


